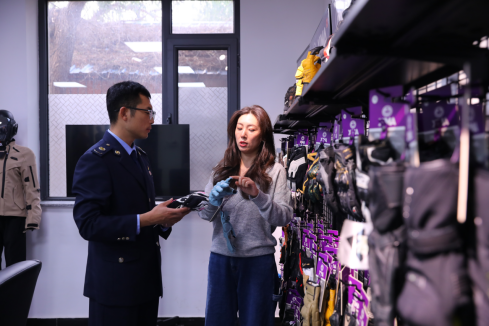
前不久,营口玺玛运动用品有限公司财务人员李鑫对着一摞赛事赞助出库单犯了难。企业为国内专业骑行赛事无偿提供一批自产运动手套,用作选手装备与活动奖品,这笔货物财务上已计入销售费用,但到底要不要做增值税视同销售处理?对应的原材料进项税额能不能正常抵扣?拿不准政策边界的她,正赶上国家税务总局营口经济技术开发区(鲅鱼圈区)税务局税务干部上门开展场景化辅导。
针对这个具体问题,税务干部当场对照政策条款逐一拆解:自产货物用于无偿赠送,属于增值税视同销售情形,需按企业同期同类货物的市场售价确认销项税额;同时,该批货物对应的原材料进项税额符合抵扣规定,可正常抵扣无需转出。税务干部还同步明确了赞助业务的全套凭证留存规范,要求将赞助合作协议、货物出库单、活动现场佐证材料统一归档,从源头防范视同销售申报不实、进项抵扣不合规的风险。
这道“赞助涉税难题”的破解,正是玺玛运动多元经营模式下涉税需求的一个缩影。作为鲅鱼圈区优质运动装备制造企业,玺玛运动的产品远销德国、意大利、法国等27个国家,进入 Alpinestars、HESTRA等国际品牌供应链;同时企业加速布局国内市场,形成外贸代工、赛事赞助、抖音直播、线下分销并行的多元经营体系。经营版图持续扩大,也带来了跨境涉税、出口退税、内销开票、直播收入归集等更多风险点。瞄准企业多业态并行的经营特点,税务人员主动走进生产车间、深入直播带货现场,开展场景化税费辅导,围绕出口退税备案、跨境业务申报、内销收入核算、发票全流程管理开展靶向讲解,逐项明确业务规范,引导企业健全财务核算体系、理顺全链条业务流程。
税务干部通过区分不同业务类型讲解税费政策,帮助企业厘清外贸代工、国内赛事赞助、线上直播带货、线下经销商分销四类销售模式,在收入确认、凭证留存、退税申报等方面的差异要求,重点辅导规范赞助业务涉税处理细则,提前防范视同销售、进项税额抵扣等环节风险,为企业多元业务经营装上涉税“防火墙”。
随着海外市场拓展,出口退税合规成为企业关注重点。税务人员聚焦跨境业务申报、出口退税备案和单证管理,辅导企业规范出口退税流程,畅通出口退税办理渠道,提升退税办理速度,盘活企业流动资金。“出口退税办理渠道持续畅通,退税办理不断提速,盘活了企业流动资金,为我们投入研发、参加国内外展会、拓展海内外市场提供了有力支撑。”企业财务人员李鑫表示。
如今,玺玛运动已建成6家加工厂,年产运动手套120万副、户外服装30万件,企业稳步实现从“代工生产”向“品牌输出”跨越,精心打造出一张亮眼的鲅鱼圈制造“手套名片”。下一步,国家税务总局营口经济技术开发区(鲅鱼圈区)税务局将持续跟踪辖区运动装备制造产业发展趋势,紧盯直播电商、品牌赛事合作等新业态涉税需求,以精细服务、精准监管护航本土制造企业开拓国际国内市场、培育自有品牌,持续助力营口轻工产业扬帆出海、行稳致远。