暑期服务消费持续升温,餐饮门店线上线下经营同步活跃。在兴城市熊喵来了火锅店,堂食排号不断,外卖平台上的外卖和团购套餐订单也明显增加。作为增值税小规模纳税人,该门店按季申报增值税,但财务人员遇到一个具体问题:平台后台统计的订单金额与实际经营收入对不上,申报时不知道该以哪个数为准。
按照政策规定,该门店属于平台内经营者,外卖平台收入、团购核销收入、线下堂食收入等,都属于应税销售收入,应当合并申报。可平台后台统计金额中,往往包含未核销的团购订单、平台补贴等,并不是门店实际收到的钱。财务人员如果直接按平台后台订单金额申报,可能多报;如果只按实际到账部分申报,又担心漏掉平台已核销收入。后台数据有时不准、不全,自己逐笔核对工作量大,收入确认口径拿不准,申报存在风险。
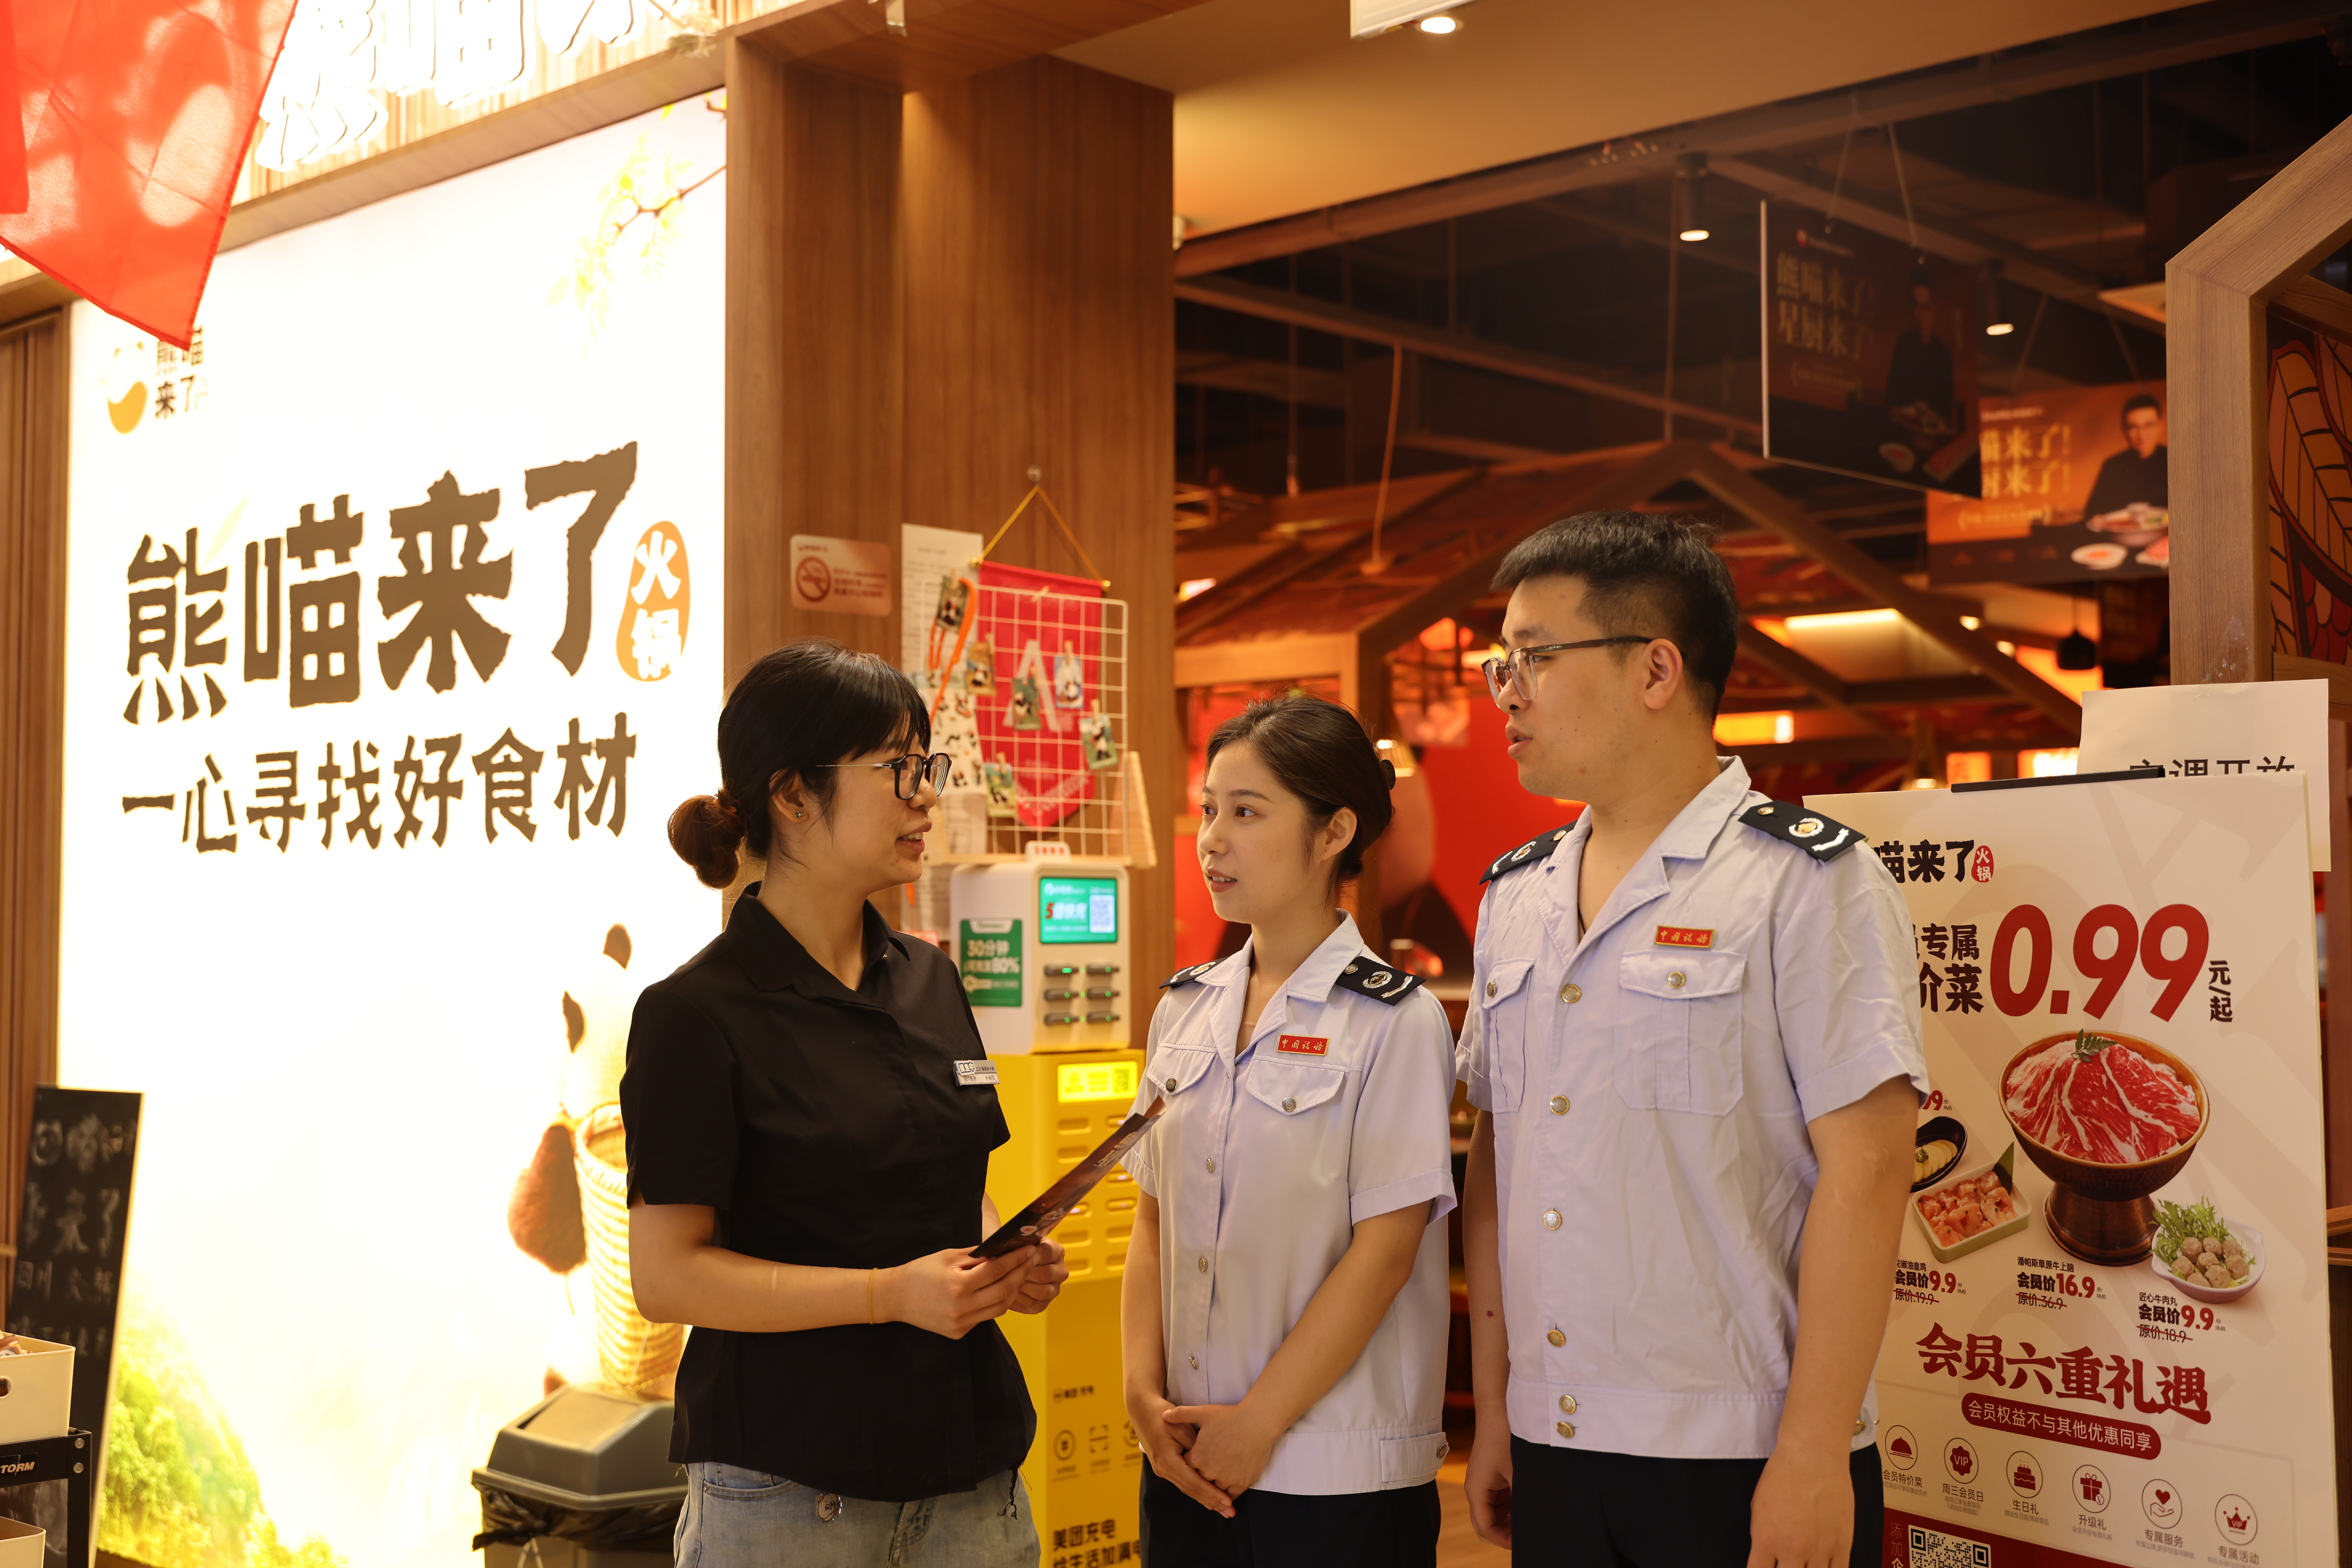
国家税务总局兴城市税务局通过比对涉税信息,发现该门店平台交易数据与申报数据存在差异,并没有直接要求补报,而是优先开展涉税数据核验与政策实操辅导。主动联系门店,调取平台结算账单、团购核销记录、开票信息等原始资料,与平台推送数据逐笔核对。核对过程中,税务干部和门店财务人员一起梳理收入确认口径:将订单按“已核销且实际收款”“未核销”“平台补贴”等进行分类,剔除不属于应税收入的部分;团购订单按实际核销时间确认收入,不按下单时间;线下扫码、现金等收入并入应税销售额,避免漏报。帮助门店列明平台已核销收入、线下收入及合并销售额,门店财务据此填报申报表。同时,税务干部还辅导门店建立日常订单台账,按订单状态记录每笔外卖、团购订单的收款情况,季末归集收入,避免集中申报时因数据混杂出错。
“现在我们把已核销、已退款、未使用,都标清楚了,申报时依据更充分了。”财务人员闫先生表示。
兴城市税务局将持续加强申报数据比对和针对性辅导,帮助经营主体理清申报数据,提升合规水平。